2019年の「かんぽ生命保険」不正販売は、なぜ高齢者が狙われたのか
かつて「国営の安心感」と「地域の顔」として絶大な信頼を集めていた郵便局。しかし2019年、かんぽ生命保険の販売を巡る大規模な不適正募集(不正販売)問題が発覚し、社会に大きな衝撃を与えました。
18万件を超える不利益変更や法令・社内規定違反の疑いが浮き彫りとなり、その被害の多くが高齢者に集中していたことから、世間では「高齢者喰い」と強い批判を浴びることとなりました。
なぜ地域に根ざした郵便局で、このような組織的な不正が横行してしまったのでしょうか。
1. 手法:高齢者の顧客を損させた不適正な「保険の乗り換え」
不正の主な手法は、既存の保険契約を解約させて新たな契約に加入させる「保険の乗り換え」でした。本来、顧客にとって有益な見直しであるべき契約変更が、実際には顧客に大きな不利益を与える形で行われていたとのこと。
- 保険料の二重払い:新契約を成立させた後、旧契約の解約手続きをわざと遅らせ、最大7か月間にわたり二重で保険料を徴収する。
- 無保険期間の発生:新契約の加入条件を満たす(社内ルール上の「新規」扱いにしてノルマ実績にする)ため、あえて旧契約を先に解約させ、一定期間無保険状態にする。
- 条件の悪化:年齢が上がったことで保険料が高くなる、あるいは不要な特約を上乗せされ、保障内容は変わらないのに支払いだけが増える。
判断能力が低下している高齢者や、「郵便局の言うことなら間違いない」と信じ切っている顧客に対し、十分な説明を行わないまま書類にサインをさせるケースが相次いだとされています。
2. 背景:現場を追い詰めた過酷なノルマと組織風土⁉
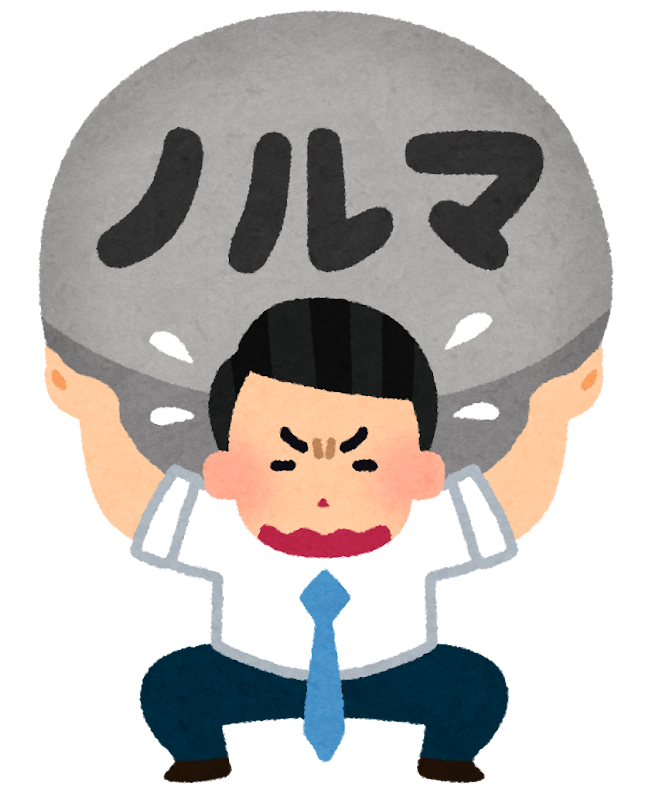
この問題の本質は、個々の局員のモラル欠如だけではなく、組織構造と過剰な業績管理にあったと予想されます。
- 達成不可能な営業目標:現場には到底達成できないような高い手当・ノルマが課され、目標に届かない社員には厳しい叱責やペナルティ(パワハラ紛いの指導)が与えられていたとされています。
- 不適正募集の黙認・蔓延:実績を上げるために社内ルールの抜け穴を突く手法が局内で共有され、管理者もそれを知りながら見て見ぬふりをする風潮もあったといいます。
- 経営管理の機能不全:かんぽ生命(委託元)と日本郵便(委託先)の「製販分離」体制の中で、コンプライアンスチェックや適切な監査体制が機能していなかったとされます。
結果として、追い詰められた局員たちは手軽に契約を取りやすい「顔なじみの高齢者」へ向かい、不利益な乗り換え契約を繰り返す構造が出来上がってしまったのではないでしょうか。
3. 発覚後の影響と処分
2019年12月、金融庁および総務省はかんぽ生命と日本郵便に対し、3か月間の保険募集業務停止命令および業務改善命令を発令しました。
- 日本郵政、かんぽ生命、日本郵便のトップが相次いで辞任・交代。
- 関与した局員や管理者など、累計3,300人以上が懲戒処分などの対象となりました。
- 被害を受けた顧客に対しては、契約の復元や不利益の解消に向けた大規模な意向調査・対応が実施されました。
今後の課題と教訓
かんぽ生命の問題は、金融商品や保険を扱う組織が「顧客本位の業務運営」を怠り、短期的な業績追及に走った場合にどのような悲劇を生むかを示す象徴的な事例となりました。
現在は営業目標のあり方やガバナンス体制の見直しが進められているようですがが、一度失われた「郵便局への信頼」を取り戻すには、長期にわたる誠実な取り組みと抜本的な組織風土の改革が不可欠だと考えられます。
また、私たちも「郵便局」だから安心だ!などの固定概念から脱却し、これからは自分で調べたり周りに聞くなどの「確認作業」が必要になってきます。何事も自分一人で決めずに周りの人に相談するのが予防策かもしれません。
最近ではジブラルタ生命保険で元社員らによる顧客からの金銭詐取被害などもありました。
現代においては、大きな会社や組織は信用できるという昭和的な固定概念が通用しないのかもしれません。どの様な相手でも自分でしっかり確認し、自分で判断つかないことは周りを頼り、自己防衛をしていく必要があるのかもしれません。
この記事を書いた人
座右の銘は「先駆け」。マイブームは休みの日に愛犬を連れて行くドックラン巡り。